
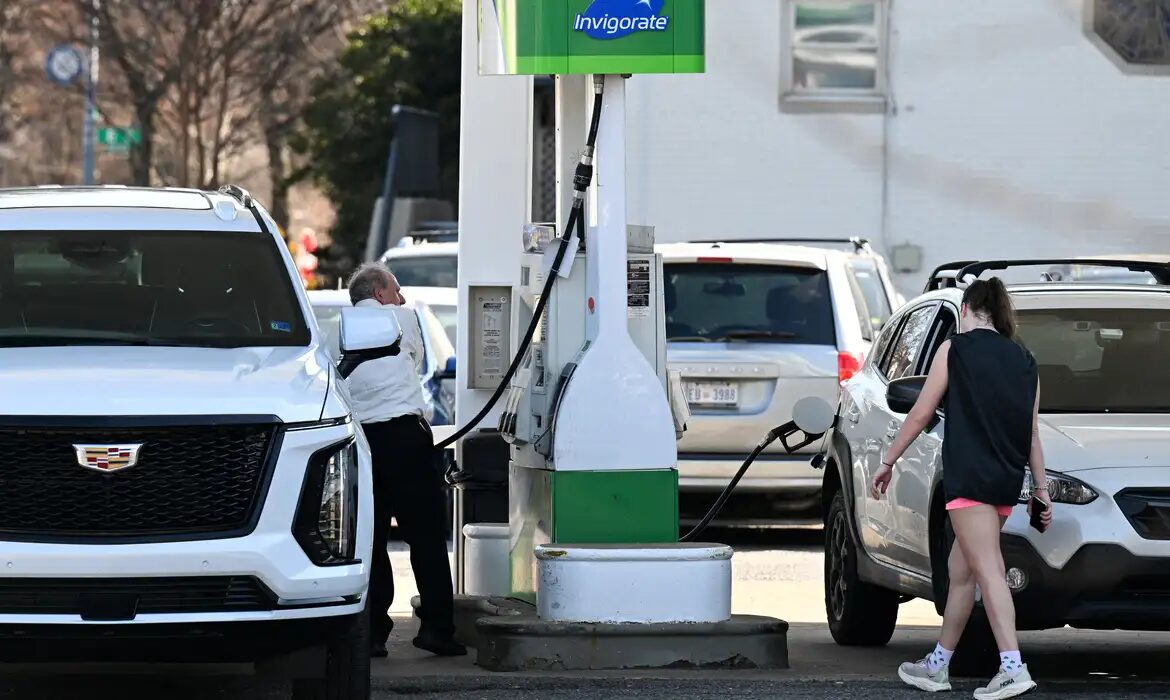
Na véspera de eleições decisivas que podem definir o controle do Congresso para o governo do presidente Donald Trump, a atenção da população norte-americana está fortemente voltada para o cenário financeiro. O foco principal recae sobre o encarecimento do custo de vida, com muitos cidadãos responsabilizando as diretrizes da atual gestão — especialmente tarifas e conflitos geopolíticos — pela inflação persistente. Esse panorama gera um clima geral de descontentamento e ceticismo entre os votantes que se dirigem às urnas.
Por outro lado, os indicadores oficiais revelam uma realidade estrutural bem mais complexa. O mercado de trabalho apresenta números sólidos, com a taxa de desemprego estacionada em baixas históricas e pedidos semanais de auxílio-desemprego próximos aos menores patamares em quase seis décadas. Além disso, o forte ímpeto dos investimentos em inteligência artificial tem impulsionado os índices acionários a sucessivos recordes ao longo do ano, garantindo ganhos expressivos para fundos de aposentadoria e sustentando o ritmo do Produto Interno Bruto.
Entre o otimismo dos dados e a pressão nos bolsos
A discrepância entre os números macroeconômicos e a percepção das famílias fica evidente na divergência das pesquisas de opinião. Enquanto o Conference Board apontou melhora na confiança corporativa e de emprego, o tradicional índice da Universidade de Michigan registrou quedas expressivas. Analistas apontam que, embora o comportamento empresarial e os gastos de consumo sigam firmes — com o PIB crescendo a uma taxa anualizada de 3,4% no último trimestre —, a inflação continua sendo o calcanhar de Aquiles para a população.
Sobre esse cenário, o secretário do Tesouro, Scott Bessent, declarou à CNBC na semana passada: “As pesquisas com consumidores podem parecer um pouco pessimistas, mas o comportamento do consumidor está bastante sólido. O comportamento das empresas está, na verdade, bastante sólido, e acho que, com a política tributária, a política comercial, a política energética e a política regulatória, temos uma combinação muito boa.”
Impacto da inflação e o remédio monetário
Apesar da resiliência em alguns setores, o aumento generalizado dos preços continua corroendo a sensação de progresso financeiro. O quadro se agravou após conflitos no Oriente Médio que impactaram o mercado global de combustíveis, somando-se aos reflexos da demanda energética gerada pela inteligência artificial. Como consequência, o poder de compra médio dos trabalhadores praticamente estagnou desde janeiro de 2025, com salários e preços acumulando altas proporcionais de cerca de 5,5%.
Para conter essa escalada inflacionária que permanece acima da meta de 2%, o Federal Reserve tem adotado uma postura mais rígida. O banco central já elevou os juros básicos e sinaliza novos apertos na política monetária. Sobre a estratégia adotada, o chair do Fed, Kevin Warsh, classificou a medida como um “remédio monetário” aplicado para resfriar os preços sem a necessidade de “atrapalhar o funcionamento da economia e deixar as pessoas desempregadas”.
Crédito imobiliário e perspectivas futuras
O reflexo dessa política de juros elevados recai diretamente sobre o mercado de crédito e de moradias. Com as taxas de financiamento imobiliário de 30 anos ultrapassando a marca de 7% ao ano, somadas à escassez crônica de imóveis disponíveis, o sonho da casa própria tornou-se financeiramente inviável para uma parcela expressiva da classe média.
Enquanto economistas monitoram possíveis sinais de fadiga no boom tecnológico e os desdobramentos financeiros do atual mandato, o eleitorado segue pesando na balança a estabilidade do emprego e o peso real das contas mensais na hora de definir o futuro político do país.
Fale com os jornalistas da Rádio Nova Fm 96.1 de Nova Andradina(MS)
Tem alguma denúncia, flagrante, reclamação ou sugestão de pauta para o portal Plantão da Nova? Envie direto para nossos jornalistas pelo WhatsApp (67) 98111-7869. O sigilo da informação está protegido e garantido nos termos da lei.
Fonte: Agência Brasil

