
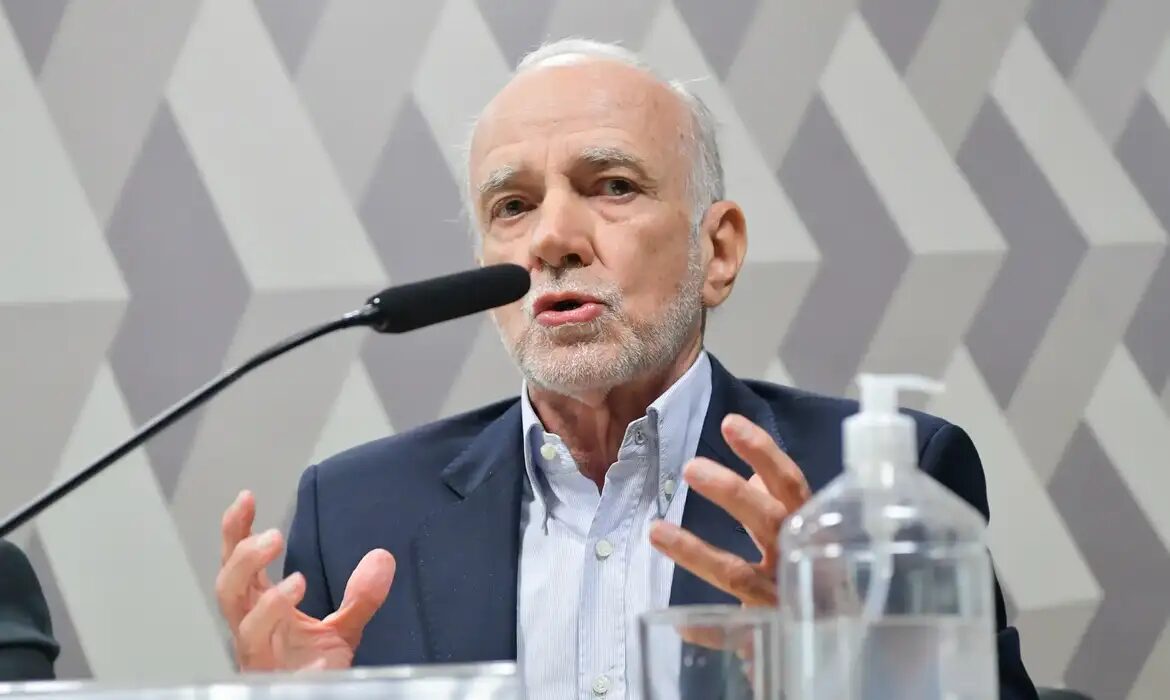

Um artigo recente assinado por André Lara Resende, economista que integrou a equipe responsável pela formulação do Plano Real, tem gerado forte repercussão ao responsabilizar o Banco Central (BC) pelo desequilíbrio fiscal brasileiro por conta das elevadas taxas de juros. Formado pela PUC do Rio de Janeiro e com PhD em economia pelo Massachusetts Institute of Technology (MIT), nos Estados Unidos, o especialista defende a implementação de novas diretrizes para o controle de despesas e da taxa básica de juros no país.
“Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater.”
O debate ganha ainda mais relevância considerando que o Brasil ostenta a taxa de juros real mais alta do mundo, conforme apontam dados de ranking da Moneyou. Enquanto o mercado financeiro e a autoridade monetária justificam a manutenção da taxa Selic elevada com base nas pressões inflacionárias e nos déficits das contas públicas, o especialista questiona duramente essa premissa e argumenta que o foco do problema tem sido desviado erroneamente para os gastos primários do governo.
“Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.”
Dívida e déficit públicos
Apesar de admitir que o Brasil apresenta falhas na alocação de recursos públicos e gasta mal — citando como exemplos as emendas parlamentares, as vantagens salariais concedidas no âmbito do Judiciário e as isenções tributárias de diversas naturezas —, o economista demonstra que o déficit fiscal brasileiro é, na realidade, um dos menores em comparativo internacional.
“Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”, escreveu.
A trajetória da dívida pública demonstra um salto de 71,7% do Produto Interno Bruto (PIB) em 2022 para aproximadamente 82,9% do PIB em agosto de 2026. Analistas de mercado frequentemente pressionam por cortes de despesas federais para conter essa escalada, o que costuma impactar diretamente programas sociais. Contudo, o professor pondera que a expansão da dívida é insustentável, mas reitera que a origem do problema não reside nos gastos primários ou em serviços públicos essenciais.
“Nos últimos anos, exceto durante a Covid, o resultado primário foi apenas ligeiramente negativo; já o déficit nominal, puxado pelos juros, foi sempre alto e agora aproxima-se de 10% do PIB”, explicou.
“O equilíbrio das contas públicas não é uma condição necessária e nem suficiente para o bom funcionamento da política econômica”, afirmou no artigo publicado no Substack.
Para sanar o desequilíbrio nas contas do governo, a alternativa apontada é a diminuição da taxa de juros, visto que nos últimos doze meses os pagamentos de juros absorveram mais de R$ 1,1 trilhão do orçamento nacional, montante equivalente a 8,9% do PIB.
“A economia tem um problema básico: a extraordinariamente alta taxa básica de juros. Um problema que tem solução clara. Só é preciso vencer os preconceitos associados a uma teoria monetária e fiscal anacrônica”, concluiu.
Juros e inflação
Em contrapartida, a posição oficial do Banco Central é de que a taxa de juros restritiva é indispensável para conter a inflação, desaquecendo a economia e refreando a demanda agregada para induzir a retração dos preços. Documentos oficiais do Comitê de Política Monetária (Copom) reiteram que o dinamismo da atividade econômica, o mercado de trabalho aquecido e o comportamento dos gastos estatais exigem cautela.
“O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros”, diz a última ata do Copom.
Apesar dos argumentos da autoridade monetária, Lara Resende contesta a premissa de que não existam alternativas ao arrocho monetário e critica a rigidez dos modelos macroeconômicos tradicionais que sustentam a relação entre desemprego e controle inflacionário. Embora reconheça que uma queda nos juros possa gerar efeitos inflacionários iniciais, ele argumenta que tal impacto restringe-se ao curto prazo e possui caráter transitório.
“A fragilidade conceitual e empírica deste modelo macro convencional que pauta a política dos BCs é tão flagrante que, apesar de ainda dominante e repetido na mídia como verdade incontestável, passou a ser criticado até mesmo pelos economistas mais conservadores”, diz.
Novo regime fiscal e monetário
O ex-integrante da equipe econômica do governo de Fernando Henrique Cardoso (FHC) reforça que nenhum corte de gastos governamentais será capaz de estancar o avanço da dívida em relação ao PIB se a taxa de juros não for alinhada à taxa de crescimento nominal da economia. Como alternativa, ele propõe um novo arranjo institucional para a política fiscal e monetária, fundamentado na fixação conjunta de metas de inflação e de juros para horizontes de médio prazo, estipulados entre quatro e cinco anos.
“As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros. O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3%, e taxa de crescimento nominal potencial”, explicou.
Adicionalmente, o especialista ressalta que o Banco Central disporia de instrumentos adequados para mitigar eventuais volatilidades no mercado de câmbio decorrentes da mudança na política monetária.
“Com reservas internacionais de mais de US$ 350 bilhões, o BC tem munição de sobra para isso”, escreveu.
Fale com os jornalistas da Rádio Nova Fm 96.1 de Nova Andradina(MS)
Tem alguma denúncia, flagrante, reclamação ou sugestão de pauta para o portal Plantão da Nova? Envie direto para nossos jornalistas pelo WhatsApp (67) 98111-7869. O sigilo da informação está protegido e garantido nos termos da lei.
Fonte: Agência Brasil